3 tháng trước HSC
HSCCập nhật cổ phiếu HAH – ĐHCĐ: KHKD đầy tham vọng
HAH#Vận tải
00
Nội dung chính
- •HSC duy trì khuyến nghị Tăng tỷ trọng và giữ nguyên giá mục tiêu 62.400 đ (tiềm năng tăng 15%) với ĐHCĐ năm 2026 của HAH, phản ánh chiến lược mở rộng quyết liệt và ổn định chiến lược tài chính
- •Kế hoạch kinh doanh 2026: Doanh thu thuần dự báo 5.140 tỷ đồng (+1% YoY), lợi nhuận thuần 1.250 tỷ đồng (+4% YoY); 5 tháng đầu năm đã đạt LNST 500 tỷ đồng (+5%), hoàn thành 40% kế hoạch cả năm
- •Áp lực từ nhiên liệu: Lượng VLSFO giá rẻ mua trước đã hết từ tháng 5, khiến giá nhiên liệu tăng gây sức ép lợi nhuận; HAH chỉ mua qua hợp đồng giao ngay, không sử dụng kỳ hạn phòng ngừa
- •Chiến lược cho thuê bảo thủ: HAH gia hạn 3 tàu (1.700-1.800 TEU) với kỳ hạn 2 năm ở mức 23.000 USD/ngày thay vì chọn 6 tháng với 28.000 USD/ngày, ưu tiên ổn định trước rủi ro giảm giá cước
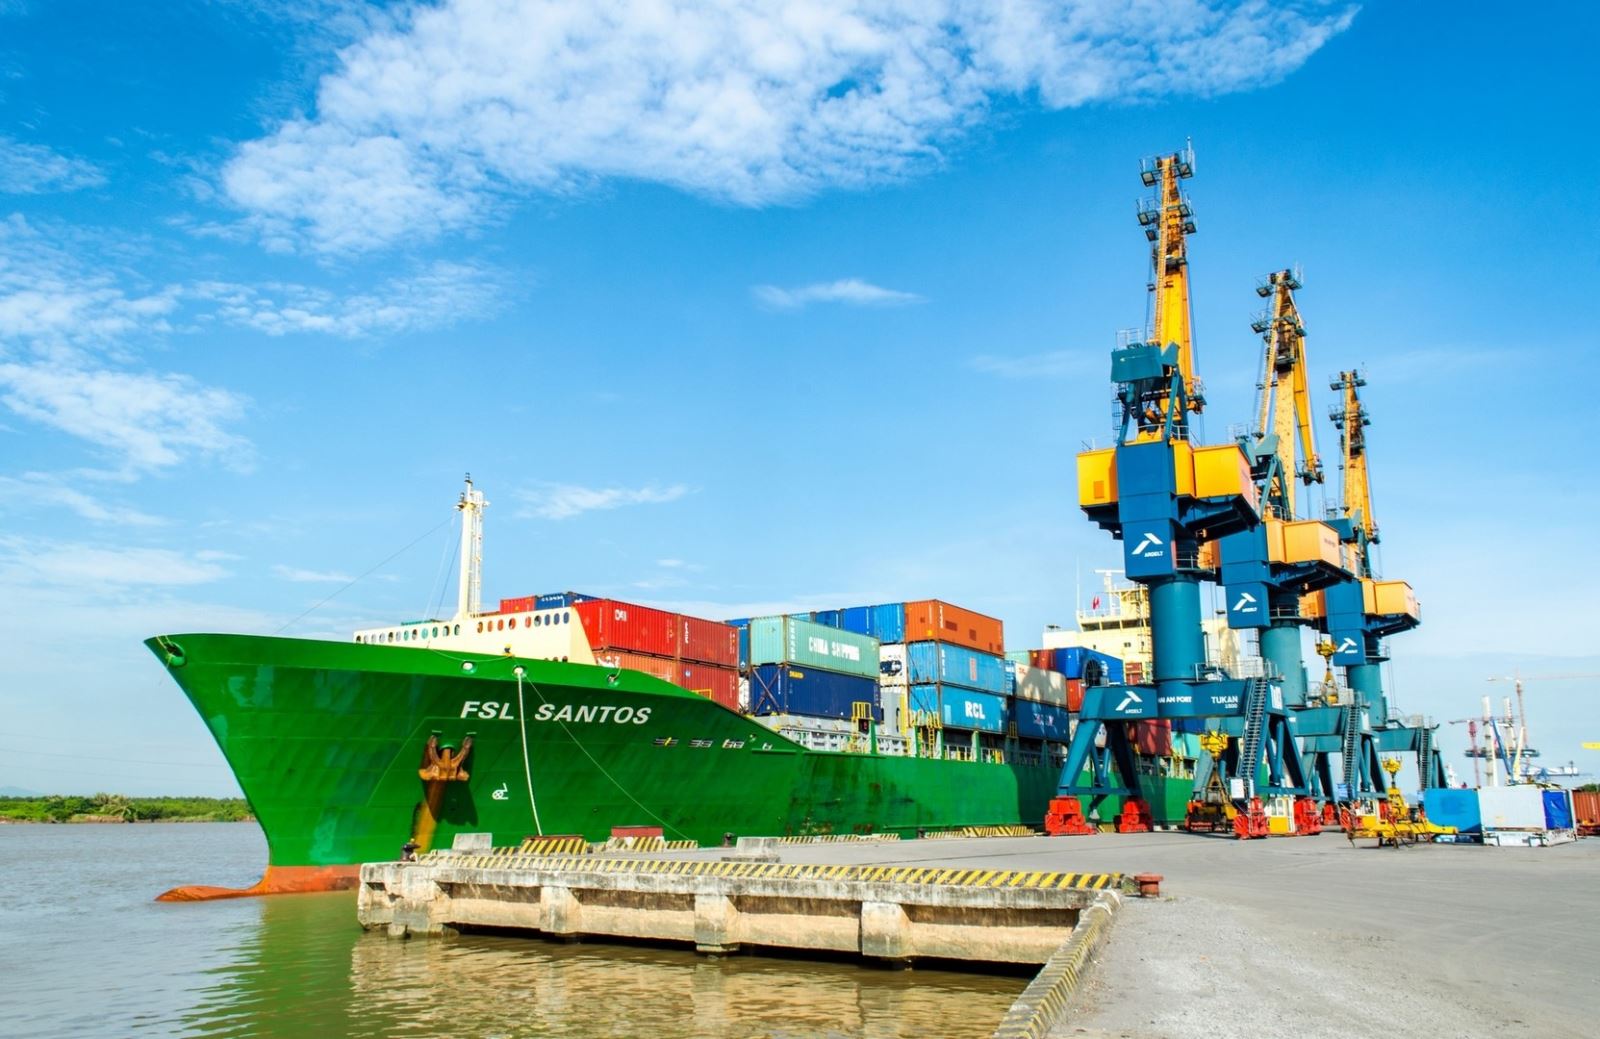
- •Mở rộng đội tàu quyết liệt: Tổng đội tàu tăng từ 18 lên 20 chiếc, công suất nâng 33.100 TEU (+13,2%); lên kế hoạch đóng 8 tàu mới (4x3.000 TEU + 4x7.100 TEU) với vốn 552 triệu USD, giao từ tháng 12/2027–4/2029
- •Dự báo lợi nhuận HSC: LNST 2026 kỳ vọng 1.241 tỷ đồng (+3%), 2027 1.148 tỷ đồng (-8%); EV/EBITDA trượt 4,5x so bình quân từ tháng 1/2021 là 3,7x
HSC17/06/2026
Giá hiện tại· 01-1051.500
Giá mục tiêu62.400
Tiềm năng
Xem thêm vềHAH
Bài khác về HAH
- Báo cáo Chuyên đề: Ảnh hưởng chiến tranh Trung ĐôngMAS28/09/2026
- Báo cáo Chuyên đề: Dự báo lợi nhuận Q3/2026 - Tăng trưởng lợi nhuận dự báo giảm tốcMBS28/09/2026
- Báo cáo ngành Logistics: Dự báo KQKD Q3/2026 - Lợi nhuận bứt phá trong mùa cao điểmMBS24/09/2026
- Thị trường chứng khoán ngày 09/09/2026: Thị trường giằng co… nhưng cơ hội vẫn đang mở rộngHSC09/09/2026
- HAH: Báo cáo cập nhật KQKD Q2/2026VFS03/09/2026
Nguồnhttps://dautucophieu.net/cap-nhat-co-phieu-hah-dhcd-khkd-day-tham-vong/